AI Native 是一场生产关系革命
AI 落不了地,不是因为摩擦太多。是因为生产关系没有跟上生产力。
问任何一个做企业 AI 的人,他都能列出一堆落地难的理由:流程复杂、数据脏、一个岗位由二三十个任务组成而 AI 只能替代一部分、员工不配合、客户不信任。这些理由都对。但它们都是现象。现象列得再多,也推不出答案。
行业给出的方案也停留在现象层:派 FDE(forward deployed engineer,驻场工程师)去客户现场做集成,办培训,搞变革管理。这些是润滑剂。润滑剂解决摩擦,不解决结构。
这篇文章只讲一个论点:AI 是一次生产力革命。每一次生产力革命都要求一次生产关系革命。所谓 AI native,不是“用了 AI 的公司”,而是“为 AI 这种生产力重写了生产关系的组织”。下面用七条展开,每条给证据。
一、问题不在摩擦,在结构
数据先说话。企业不是没在用 AI,是用了没效果。
MIT NANDA 在 2025 年 7 月发布报告《The GenAI Divide》。研究覆盖 300 多个公开部署、52 次深度访谈、153 份高管问卷。结论:95% 的企业在生成式 AI 试点上没有可测量的回报。只有 5% 的集成试点产生了数百万美元级别的价值。同期美国企业在生成式 AI 上的投入是 300 亿到 400 亿美元。(MIT NANDA 报告摘要,Virtualization Review 报道)
报告作者 Aditya Challapally 把原因归结为“学习鸿沟”(learning gap)。他的原话是:问题不在模型质量,在企业怎么用它。ChatGPT 这类消费级工具被 80% 的企业试过,近 40% 说已部署。但这些工具提高的是个人效率,不是公司的损益表。(Computing 报道)
美国人口普查局的 BTOS 调查给出另一组数字。截至 2026 年 5 月,19.8% 的美国企业在过去两周用过 AI。信息业 39.7%,金融保险业 33.9%,零售业约 14%。(Census Bureau, May 2026)
两组数据放在一起,画面很清楚:
- 用的人多,受益的组织少。
- 个人效率涨了,组织绩效没涨。
- 大公司试点最多,转化率最低;中型公司从试点到上线约 90 天,大企业要 9 个月以上。
这不是摩擦的分布。这是结构的分布。个人能用好 AI,是因为个人不需要改生产关系。组织用不好 AI,是因为组织的生产关系还是为上一种生产力设计的。
二、AI 是生产力革命
这一条不需要论证,只需要对齐尺度。
生产力革命的标志,是出现一种通用技术(general-purpose technology)。它不解决一个问题,它改变所有问题的成本结构。蒸汽机改变了动力的成本。电力改变了动力分发的成本。计算机和互联网改变了信息复制和传输的成本。AI 改变的是认知劳动的成本。
看一个数字就够。Cursor 在 2025 年 11 月年化收入过 10 亿美元,当时员工约 300 人。到 2026 年 6 月,年化收入过 40 亿美元。人均产出远超传统 SaaS。(SQ Magazine 汇总,Dealroom)一个公司用几百人做出几十亿美元收入,这在上一代生产力下不可能。
所以“AI 是第四次工业革命”这句话,大家都说。但大家只说了一半。工业革命从来不只是技术革命。
三、每一次生产力革命,都要求生产关系革命
这是马克思在《政治经济学批判》序言里的老命题:生产力变了,生产关系必须跟着变。生产关系不变,生产力就被卡住。这不是哲学,这是经济史。
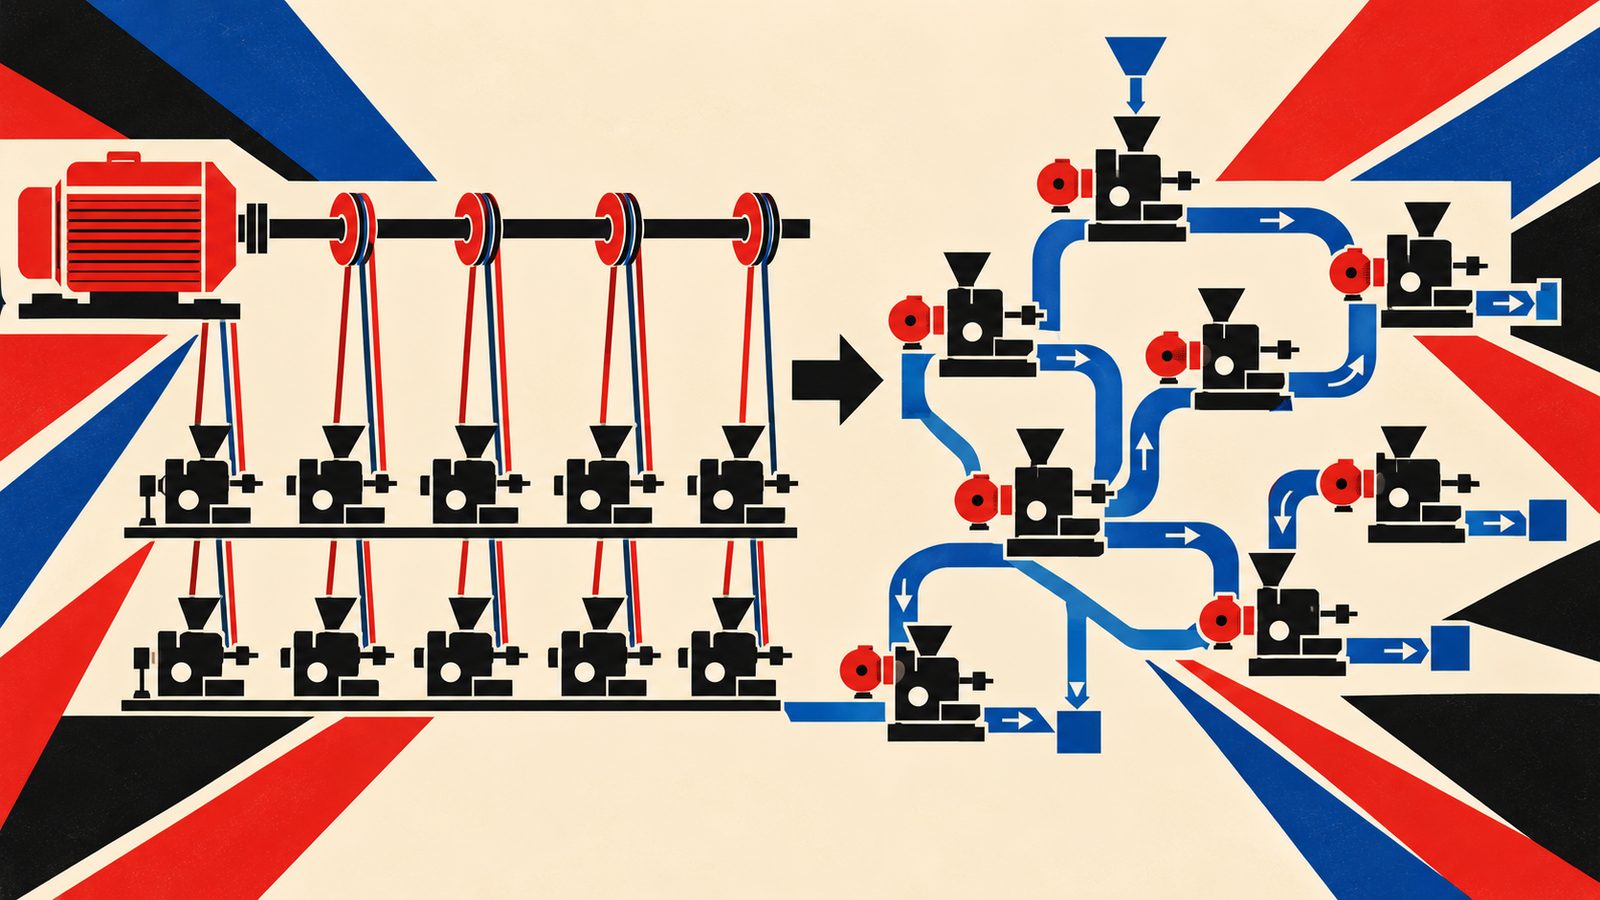
电力的 40 年。 斯坦福经济史学家 Paul David 在 1990 年写了《The Dynamo and the Computer》。他问:发电机 1880 年代就有了,为什么制造业生产率到 1920 年代才起来?答案:头 30 年,工厂只是把蒸汽机拆了,换上一台大电机,继续用原来的总轴和皮带带动所有机器。厂房布局、工作流程、管理方式全部不变。生产率几乎没有提高。
转折发生在工厂改用“单机驱动”(unit drive)之后:每台机器配一个电机。总轴没了,机器可以按物料流动的逻辑排列,而不是按离动力源的距离排列。流水线这才成为可能。单层厂房、高天花板、自然采光、轮班制,都是这次重构的产物。按 David 的估算,1919 到 1929 年美国制造业全要素生产率的增速比前十年高约 5 个百分点,其中约一半可以由电机容量的增长解释。(David 1990 原文,HNN 摘要)
请注意这个细节:电机本身没有变。变的是工厂的组织方式。生产力早就到位,生产关系晚了 40 年。
计算机的悖论。 1987 年,经济学家 Robert Solow 说:计算机时代到处可见,唯独在生产率统计里看不见。这就是 David 写那篇论文的背景。后来的事大家都知道:生产率在 1990 年代后期才起来,前提是企业重写了业务流程,而不是把电脑放在打字员桌上。
今天的 AI 试点,就是 1900 年的工厂。把 AI 接到现有岗位、现有流程、现有 KPI 上。这就是“把电机接在总轴上”。MIT 那 95% 的失败,不是新现象。它是每一次通用技术扩散早期的标准现象。
四、AI native 不是技术,是生产关系
“AI native” 这个词已经被用烂了。大多数时候它的意思是“我们产品里有个大模型”。这是技术描述,不是组织描述。
我的定义:AI native 是适应了 AI 这种新生产力的生产关系。生产关系可以拆成四个“谁”:
- 谁拥有工具 — 旧生产关系:公司采购软件,按座位分配给员工。AI native 的生产关系:算力和模型是核心资产;谁控制 token 预算,谁就控制产出。
- 谁做决策 — 旧生产关系:人决策,软件执行。AI native 的生产关系:agent 在授权范围内自主决策,人定边界和审计。
- 谁分配产出 — 旧生产关系:按岗位、按工时发工资。AI native 的生产关系:按结果分配;人均产出差距拉到 10 倍以上,工时失去计价意义。
- 谁对结果负责 — 旧生产关系:岗位负责,层级审批。AI native 的生产关系:人对 agent 的边界负责;审批链被审计日志替代。
这四个“谁”改了,才叫 AI native。只换工具不换关系,就是把电机接在总轴上。
下面三个案例,分别对应三种不同的尝试。
Shopify:改“谁分配产出”。 2025 年 3 月,CEO Tobi Lütke 发内部备忘录,后来自己贴到 X 上。核心规则一条:申请增加人头之前,团队必须证明这件事 AI 做不了。AI 使用进入绩效考核。他还问了一句:如果自主 agent 已经是团队成员,这个业务会是什么样?Shopify 员工数从 2022 年起连续下降,2024 年底 8100 人。(CNBC/NBC,BetaKit)这不是工具决策。这是把“人头”从默认资源改成需要论证的例外。分配逻辑变了。
Klarna:只换工具,没换关系。 2024 年 2 月,Klarna 宣布 AI 客服接管了三分之二的对话,首月 230 万次,相当于 700 个客服。CEO 说 AI 能做我们所有的工作。2025 年 5 月,他对 Bloomberg 承认质量下降,开始重新招人,改成“Uber 式”的远程客服池。(Customer Experience Dive,Entrepreneur)很多人把这读成“AI 不行”。我读成另一件事(这是我的推断,不是 Klarna 的说法):Klarna 把 AI 塞进了旧的客服模型——按对话量算成本、按工单考核。它换了工具,没换“谁对结果负责”。于是成本降了,责任没人接,质量就掉了。后来的“Uber 式”客服池,反而是一次真正的生产关系调整。
FDE:行业对结构问题的润滑剂回答。 Forward deployed engineer 是 Palantir 发明的岗位:工程师驻在客户现场写代码,把产品塞进客户的流程。2025 年 1 到 9 月,这个岗位的招聘数增长 800%。OpenAI、Anthropic、Google 都在招。(Paraform,GetPerspective)FDE 有用,我不反对。但 FDE 的存在本身就是一个诊断指标:如果客户的生产关系已经适应 AI,就不需要有人驻场把 AI 硬接到总轴上。FDE 的需求越大,说明生产关系的滞后越严重。
五、新旧交替,必然混乱
历史上每一次生产关系革命都不是新的干净地替换旧的。新事物会被围剿、被分化、被收编,也会反过来吞掉旧事物。这一次三种路径都已经出现了。
路径一:新的买下旧的。 2025 年起,General Catalyst、Thrive、Khosla、Elad Gil 开始做“AI roll-up”:不再把软件卖给会计所、律所、IT 服务商,而是直接把这些公司买下来,用 AI 重写内部流程,再用多出来的现金流买下一家。General Catalyst 已经共同创建至少十家这类公司。(TechCrunch,Newcomer)这是在说:卖工具改不了别人的生产关系,不如自己持有,直接改。软件通过产品吞噬世界,AI 通过所有权吞噬世界。
路径二:新的被旧资本收编。 2026 年 6 月,SpaceX 宣布以 600 亿美元全股票收购 Cursor 母公司 Anysphere,8 月交割。这是有记录以来最大的风险投资初创公司收购案。Cursor 的创始人和投资人换到的是 SpaceX 的股票,不是现金。(TechSpot,Reuters)一个年化收入 40 亿美元的 AI native 公司,最终成为一家火箭公司的子公司。因为它需要的算力和资本,在旧的体系里。
路径三:前沿实验室和旧巨头合流。 OpenAI 在 2025 年下半年签下一串交易:Nvidia 投资 1000 亿美元换 10 GW;AMD 给 6 GW 芯片,OpenAI 拿 AMD 约 10% 的认股权证;和 Oracle、SoftBank 的 Stargate 超 3000 亿美元。(City AM,Data Centre Review)Anthropic 在 2026 年 4 月和 Google、Broadcom 签下多 GW 的 TPU 协议,2027 年起上线,Broadcom 的协议排到 2031 年。(heise,The Decoder)
这些交易的共同点:算力和电力掌握在芯片公司、云厂商、能源公司手里。前沿实验室再先进,也必须和这些旧资本交换股权。这就是“同流”。不是贬义。工业革命时的工厂主也需要银行家。
三条路径同时发生,说明这不是哪一方的胜利。这是交替期的常态。
六、这一次的新主体,未必是人
前三次工业革命,新生产关系的主体是新的人群:工厂主、工程师、程序员。这一次有一个没有先例的变量:生产工具自己可以做决策、可以交易。
这不是科幻。基础设施已经在铺:
- 2025 年 9 月,OpenAI 和 Stripe 发布 Agentic Commerce Protocol(ACP),agent 可以在 ChatGPT 里直接下单。
- 同月,Google 联合 Mastercard、Visa、PayPal、American Express 等 60 多家机构发布 Agent Payments Protocol(AP2),用密码学签名的“授权书”把人的意图、购物车和支付链起来。
- Coinbase 的 x402 让 agent 用稳定币按 HTTP 请求付费。
- Visa 的 Trusted Agent Protocol 已上线,Mastercard 的 Agent Pay 在试点,用来识别“合法的 agent”。
(ACI Worldwide 开发者指南,BlockEden 综述)
换句话说,支付网络已经在为“非人的经济主体”建身份、授权和清算体系。一个能拥有预算、能下单、能结算的 agent,在生产关系的四个“谁”里,已经占了两个半。
这意味着什么,我不知道。没有人知道。1900 年的工厂主也不知道流水线会带来工会和八小时工作制。我们应该承认不知道,而不是假装这只是一次工具升级。
七、别再问“AI 为什么落不了地”
这个问题问错了。它预设 AI 是一个要被“落”进现有组织的东西。电机不是落进总轴工厂的,它让总轴工厂消失了。
换一个问题:我们的生产关系,为 AI 改了什么?
谁拥有工具,谁做决策,谁分配产出,谁对结果负责。四个问题,一个都没改,就不要奇怪为什么在那 95% 里。
改了的组织,也未必赢。它们可能被收编,可能被围剿,可能在换算力的路上把自己换掉。但它们在玩这一局。没改的组织,还在玩上一局。
参考资料
- Paul A. David, The Dynamo and the Computer, AEA Papers & Proceedings, 1990. 原文 PDF
- MIT NANDA, The GenAI Divide: State of AI in Business 2025, July 2025. 摘要
- U.S. Census Bureau, Large Firms With at Least 20 Employees Biggest AI Users, May 2026. 链接
- Shopify CEO memo, March 2025. CNBC/NBC 报道
- Klarna 重新招聘人工客服,May 2025. Customer Experience Dive
- FDE 招聘趋势。GetPerspective, June 2026
- AI roll-up。TechCrunch, June 2025
- SpaceX 收购 Anysphere,June–Aug 2026. TechSpot
- OpenAI 算力交易。City AM;Data Centre Review
- Anthropic–Google–Broadcom TPU 协议,April 2026. heise
- Agent 支付协议综述。ACI Worldwide